
Sie möchten sich ein eigenes Ferienhaus kaufen oder ein lebenslanges Urlaubsbudget ansparen? Hier ist die Rechnung.
Am Freitag ins Auto steigen, den Schlüssel umdrehen, und das Wochenende kann beginnen. Ein Ferienhaus zu besitzen klingt nach dem perfekten Plan. Aber ist es wirklich die klügste Entscheidung, sowohl finanziell als auch praktisch? Schließlich kommen neben dem Kaufpreis noch Instandhaltung, Fixkosten und Steuern hinzu. Vielleicht ließe sich das Geld ganz anders investieren und so ein flexibles Urlaubsbudget schaffen. Wir haben nachgerechnet und listen Sie die Vor- und Nachteile für Sie auf.
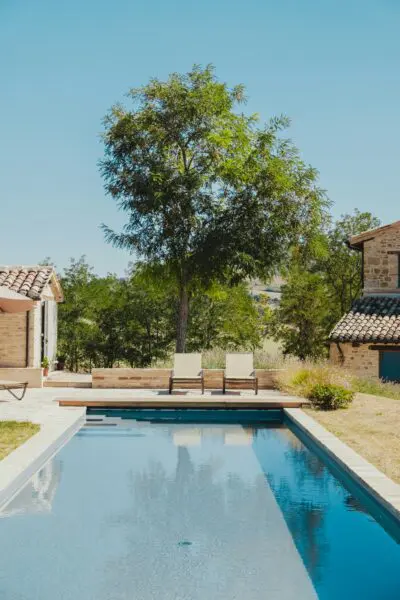
Der größte Vorteil eines eigenen Ferienhauses ist natürlich, dass man immer sein eigenes Domizil hat. Man richtet es ganz nach Belieben ein, lässt einfach die Urlaubskleidung und die leckere Flasche Wein zu Hause und kann spontan ein Wochenende verreisen, wann immer man möchte. Außerdem kann man das Haus vermieten, wenn man selbst nicht da ist, um einen Teil der Kosten wieder hereinzuholen. Aber es gibt auch eine Kehrseite der Medaille. Zum Beispiel fallen hohe Fixkosten an. Denken Sie an Parkgebühren, Versicherung, Steuern und gegebenenfalls Pacht. Hinzu kommen Instandhaltung und andere lästige Aufgaben. Vom Streichen und der Gartenpflege bis hin zum tropfenden Wasserhahn. Man muss entweder selbst hinfahren oder jemanden mit der Reparatur beauftragen. Zu guter LetztMan landet immer wieder am selben Ort. Hat man erst einmal viel Geld in einen Ort investiert, entsteht schnell das Gefühl, man müsse immer wieder dorthin zurückkehren, obwohl es so viele andere schöne Orte zu entdecken gibt.
Was wäre, wenn Sie es ganz anders angehen würden? Angenommen, Sie legen die 200.000 Euro, die Sie sonst für ein Ferienhaus ausgeben würden, auf ein Sparkonto oder verteilen sie auf mehrere Sparkonten. Über eine Plattform wie Rosine können Sie die Sparzinsen Vergleichen Sie verschiedene europäische Banken und finden Sie heraus, wo Ihr Geld Zinsen abwerfen kann. Diese Zinsen können Sie dann für Ihren Urlaub verwenden.
Wählst du einen aus Anzahlung Bei einem Festzins bleibt der Zinssatz für die vereinbarte Laufzeit unverändert. So wissen Sie im Voraus, wie viel Zinsen Sie erhalten, solange Sie die Bedingungen einhalten. Beachten Sie jedoch, dass Sie das Geld in der Regel nicht vorzeitig abheben können.
Rechnen wir mit einem Startkapital von 200.000 Euro und einem Jahreszins von drei Prozent. In diesem Beispiel ergibt das 6.000 Euro Zinsen pro Jahr. Wenn Sie diesen Betrag komplett für Unterkünfte ausgeben, entspricht das etwa vier Urlaubswochen zu 1.500 Euro pro Woche oder sechs Wochen zu 1.000 Euro.
Die Idee ist eigentlich ganz einfach: Sie nutzen die Zinsen für Ihren Urlaub und lassen das investierte Kapital anlegen. Sie haben keine Instandhaltungskosten, Parkgebühren oder sonstige Fixkosten, die mit dem Besitz eines Ferienhauses verbunden sind. Steuern und andere Urlaubskosten wie Transport und Restaurantbesuche sind nicht enthalten. Die Rendite hängt natürlich vom Zinssatz, den Vertragsbedingungen, Steuern und der Inflation ab.
Letztendlich kommt es natürlich darauf an, was Ihnen am wichtigsten ist. Ein Ferienhaus ist ideal für Sie, wenn Sie einen festen, vertrauten Wohnsitz bevorzugen und es Ihnen nichts ausmacht, Zeit und Geld in Instandhaltung und mögliche Vermietung zu investieren.
Hätten Sie Lust, jedes Jahr woanders hinzufahren? Dann ist ein flexibles Urlaubsbudget eine Überlegung wert. Ein Wochenende in einem Ferienhaus mit Sauna in der Veluwe, der nächste Urlaub in einer Villa an der Côte d’Azur. Keine Fixkosten für ein Ferienhaus, keine Wochenendausflüge mit Selbstorganisation und absolute Wahlfreiheit.
Mehr Tipps
-

Bei Micazu finden Sie die schönsten Urlaubsziele in Südfrankreich.
-
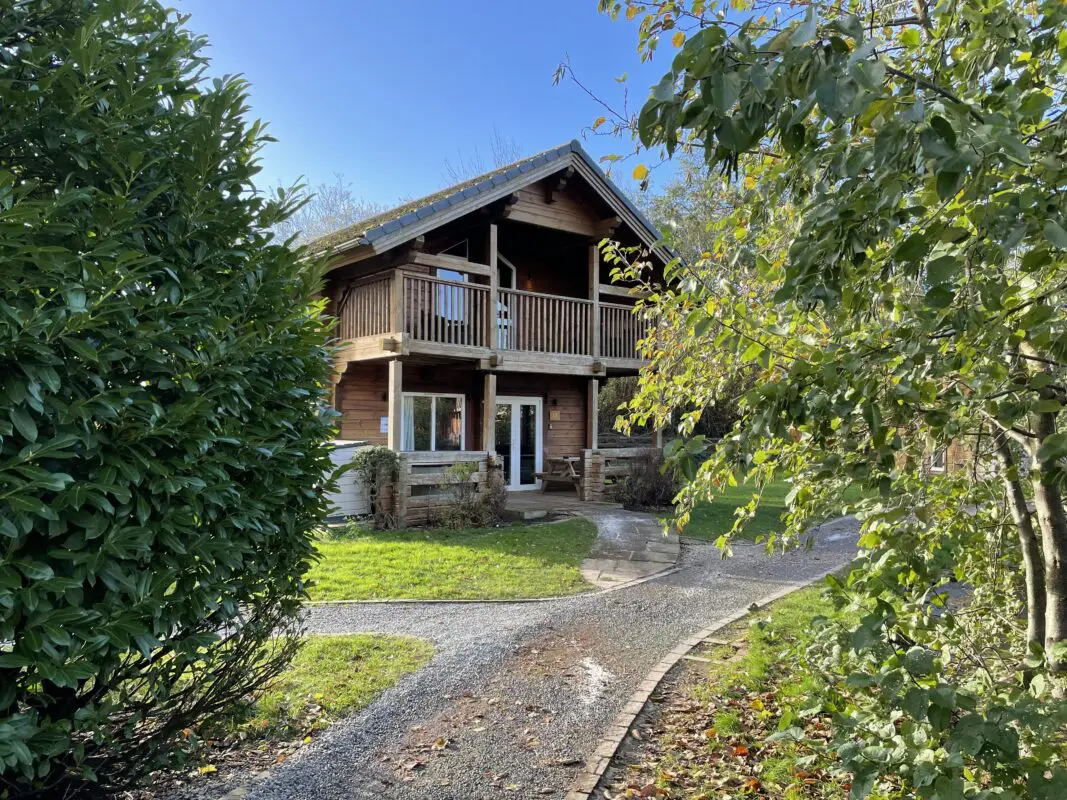
Unterwegs mit der Familie in North Yorkshire, England: Landal Woodland Lakes
-
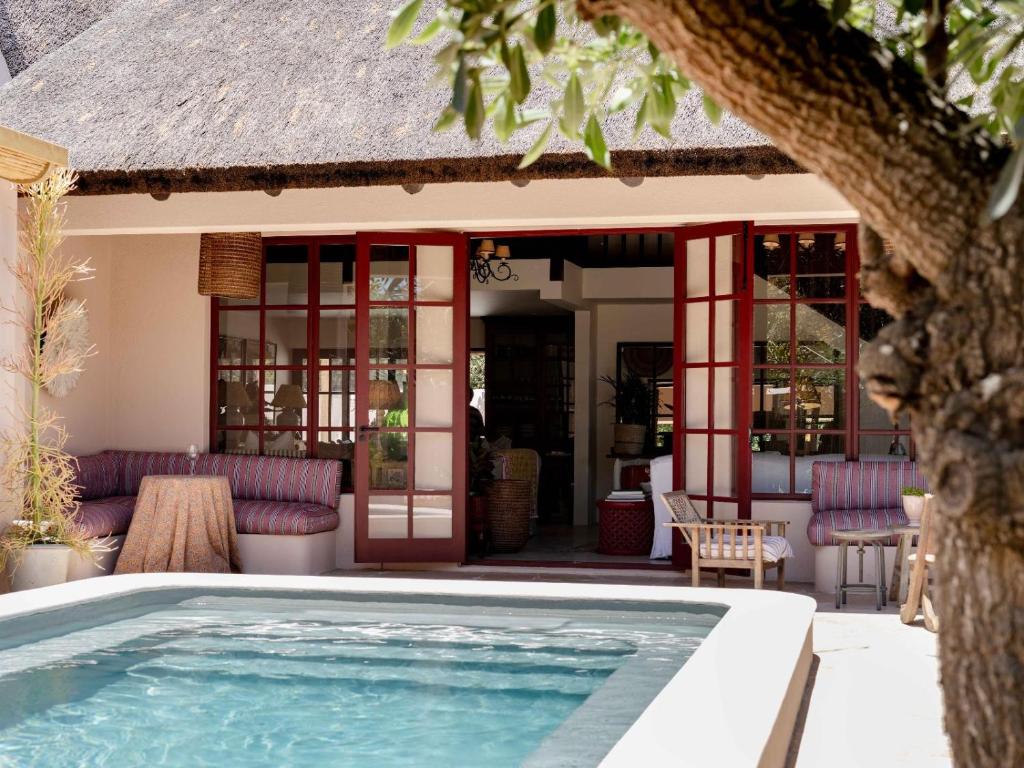
Villa Yellowtail Finca ist ein Strandrefugium an der südafrikanischen Küste
-
Sie möchten ein Ferienhaus buchen? Bei Micazu finden Sie die schönsten Urlaubsziele im In- und Ausland.
-
Der Traum von einem Ferienhaus in Mesquer, Bretagne, Frankreich
-
Unterkünfte in den North York Moors: Hotels, Ferienhäuser und Lodges
-
Finca La Víspera: ein verstecktes Juwel in Samaipata, Bolivien
-
Langsames Leben und eine Oase der Ruhe im Gästehaus Âmago-Casa Lenta an der Algarve
-
Entspannen Sie sich auf der Veluwe im Landal Coldenhove
-
Die schönsten großen Airbnbs für den schönsten Sommerurlaub in den Niederlanden